

Silber halbiert seinen Wert: Müssen wir uns Sorgen machen?
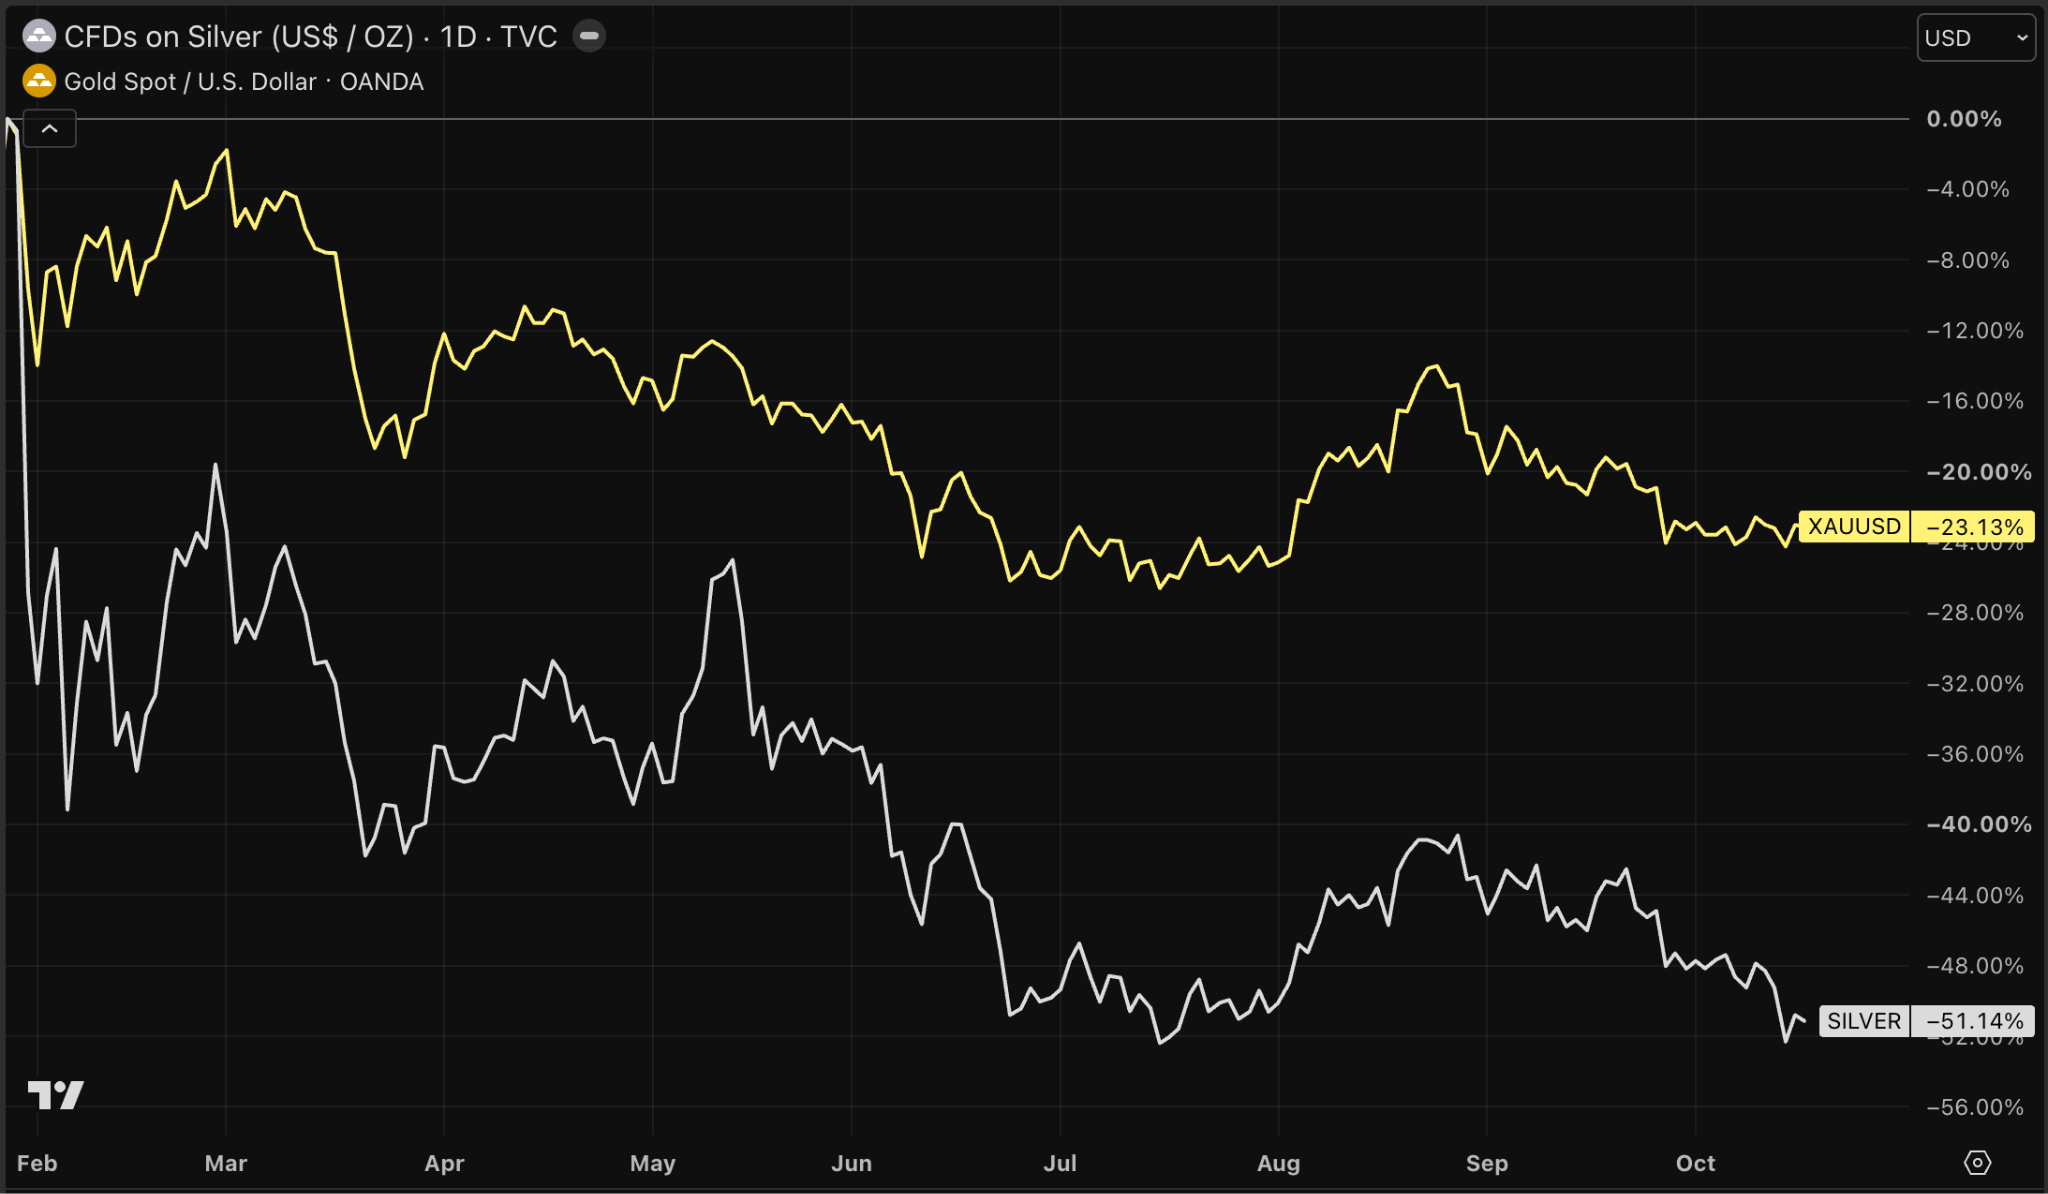
Der Silberpreis ist seit seinem Rekord von fast 122 US-Dollar pro Unze im Januar um mehr als 50 Prozent gefallen. Gold verlor im selben Zeitraum rund 25 Prozent seines Marktwerts. Warum trifft es Silber so viel härter? Und verrät uns die Korrektur etwas über den Zustand der Weltwirtschaft?
Warum Silber stärker fällt als Gold
Der wichtigste Unterschied zwischen Gold und Silber liegt in der wirtschaftlichen Funktion der beiden Edelmetalle. Gold wird vor allem als Geldanlage, Wertaufbewahrungsmittel, Reserve und Schutz vor finanzieller Unsicherheit gekauft.
Silber hat zwei Gesichter. Es ist ein Edelmetall mit monetärer Funktion, aber zugleich ein wichtiger Industrierohstoff. Mehr als die Hälfte der jährlichen Nachfrage stammt aus der Industrie.
Dadurch reagiert Silber empfindlicher auf wirtschaftlichen Gegenwind. Wenn Anleger mit einer Abkühlung der Weltwirtschaft rechnen, wächst auch die Sorge vor einer nachlassenden industriellen Silbernachfrage.
Das könnte beim jüngsten Kursrückgang eine Rolle gespielt haben. Dennoch scheint Spekulation eine wichtigere Erklärung für das Ausmaß der Korrektur zu sein.
Die spektakuläre Silberrally Anfang 2026 zog viel spekulatives Kapital an. Laut Untersuchungen der Bank für Internationalen Zahlungsausgleich (BIZ) verstärkten gehebelte Positionen und Zwangsverkäufe den anschließenden Rückgang. Damit scheint Spekulation eine wichtige Erklärung für den anfänglichen Kursrückgang zu sein. Die anhaltende Schwäche in den Monaten danach lässt sich jedoch schwerer allein durch diese Faktoren erklären.
Hinzu kommt, dass der Silbermarkt deutlich kleiner und weniger liquide ist als der Goldmarkt. Dadurch können große Kapitalströme vergleichsweise starke Kursbewegungen auslösen. Der Kursrückgang ist also nicht automatisch ein Warnsignal für wirtschaftliche Probleme.
Steigende Zinsen machen die Lage komplizierter
Die Rendite zehnjähriger US-Staatsanleihen stieg kürzlich auf den höchsten Stand seit über zwanzig Jahren. Das lag nicht nur an Inflationssorgen und der wachsenden US-Staatsverschuldung. Auch der enorme Kapitalbedarf der KI-Investitionswelle spielt eine Rolle.
Letztere Entwicklung deutet sogar auf wirtschaftliche Stärke hin. Technologieunternehmen investieren Hunderte Milliarden Dollar in Chips, Rechenzentren und Energieinfrastruktur. Diese Investitionen stützen das Wachstum, erhöhen aber zugleich den Kapitalbedarf.
Steigende Anleiherenditen sind also nicht per se ein negatives Signal. Sie können auch die Folge einer Wirtschaft sein, in der bestimmte Sektoren florieren.
Für Silber ist das interessant. Die enormen Investitionen in Computerchips und elektrische Infrastruktur können die industrielle Nachfrage nach dem Edelmetall stützen.
Dennoch sank die Rendite zehnjähriger US-Staatsanleihen zuletzt von gut 5,30 auf rund 5,10 Prozent. Und das trotz unerwartet hoher Inflationszahlen.
Diese Bewegung deutet darauf hin, dass neben der Inflation auch Sorgen um die Konjunkturaussichten eine größere Rolle zu spielen beginnen.
Vor allem die KI-Investitionswelle steht dabei auf dem Prüfstand. Anleger fragen sich zunehmend, ob die Investitionen in Höhe von Hunderten Milliarden Dollar ausreichende Renditen abwerfen werden.
Führen diese Zweifel zu niedrigeren Wachstumserwartungen und einer Flucht in Staatsanleihen, könnten die Anleiherenditen sinken, selbst wenn die Inflation hartnäckig bleibt.
Für Silber entsteht damit ein doppeltes Risiko. Hohe Realzinsen machen das Halten von Edelmetallen weniger attraktiv, während eine wirtschaftliche Abschwächung die industrielle Nachfrage schwächen kann.
Dennoch scheint sich die Korrektur bei Silber seit dem Höchststand im Januar 2026 vor allem durch Spekulation und die geringere Größe des Marktes erklären zu lassen.
Warum eine KI-Krise am Ende positiv für Silber ausfallen kann
Kurzfristig stellt eine mögliche Krise rund um KI-Investitionen gerade ein Risiko für Silber dar. Wenn Technologieunternehmen ihre Investitionen zurückfahren und sich die Wirtschaft abkühlt, kann die industrielle Nachfrage unter Druck geraten.
Zudem zeigt die Finanzkrise von 2008, dass Silber in Phasen finanzieller Panik besonders anfällig ist. Damals verlor das Edelmetall mehr als die Hälfte seines Werts.
Danach folgte jedoch eine bemerkenswerte Wende. Die Zentralbanken senkten die Zinsen und führten umfangreiche Konjunkturprogramme ein. In den folgenden Jahren startete Silber eine spektakuläre Rally.
Ein ähnliches Szenario ist denkbar, wenn Probleme rund um KI-Investitionen auf die Gesamtwirtschaft und die Finanzmärkte übergreifen. Die erste Reaktion kann negativ ausfallen, doch mögliche Zinssenkungen und eine Lockerung der Geldpolitik könnten längerfristig günstige Bedingungen schaffen.
Es ist also nicht so sehr eine KI-Krise, die positiv für Silber ist, sondern vor allem die mögliche politische Reaktion auf eine solche Krise.
Die Chiprevolution braucht weiterhin Silber
Außerdem ist eine Zukunft, in der die Welt weniger Rechenleistung, weniger Chips und weniger elektrische Infrastruktur benötigt, nur schwer vorstellbar.
Silber ist von allen Metallen der beste Leiter für Strom und Wärme. Daher spielt es eine wichtige Rolle in hochwertiger Elektronik, elektrischen Verbindungen und der Infrastruktur rund um Rechenzentren.
Untersuchungen von Oxford Economics weisen ebenfalls auf eine wachsende Silbernachfrage aus den Bereichen KI, Rechenzentren und Elektrifizierung hin. Damit bleiben die Aussichten für die wirtschaftliche Funktion von Silber günstig.
Kurzfristig gleicht dieses Wachstum die Schwäche in anderen Sektoren allerdings noch nicht aus. Hersteller von Solarmodulen verwenden zum Beispiel immer weniger Silber pro Solarzelle. Deshalb rechnet das Silver Institute für 2026 mit einem Rückgang der industriellen Silbernachfrage um etwa 3 Prozent.
Gleichzeitig bleibt der physische Markt angespannt. Das Silver Institute erwartet für 2026 ein Defizit von rund 46 Millionen Unzen, das vorerst aus bestehenden Beständen gedeckt wird.
Das bedeutet, dass der Silbermarkt vorerst auf bestehende Bestände angewiesen bleibt, um die Nachfrage zu decken. Ein solches Defizit ist jedoch keine Garantie für höhere Preise. Kurzfristig können Anlegerströme und makroökonomische Entwicklungen schwerer wiegen als die physische Nachfrage.
Historische Kaufchance oder Warnsignal?
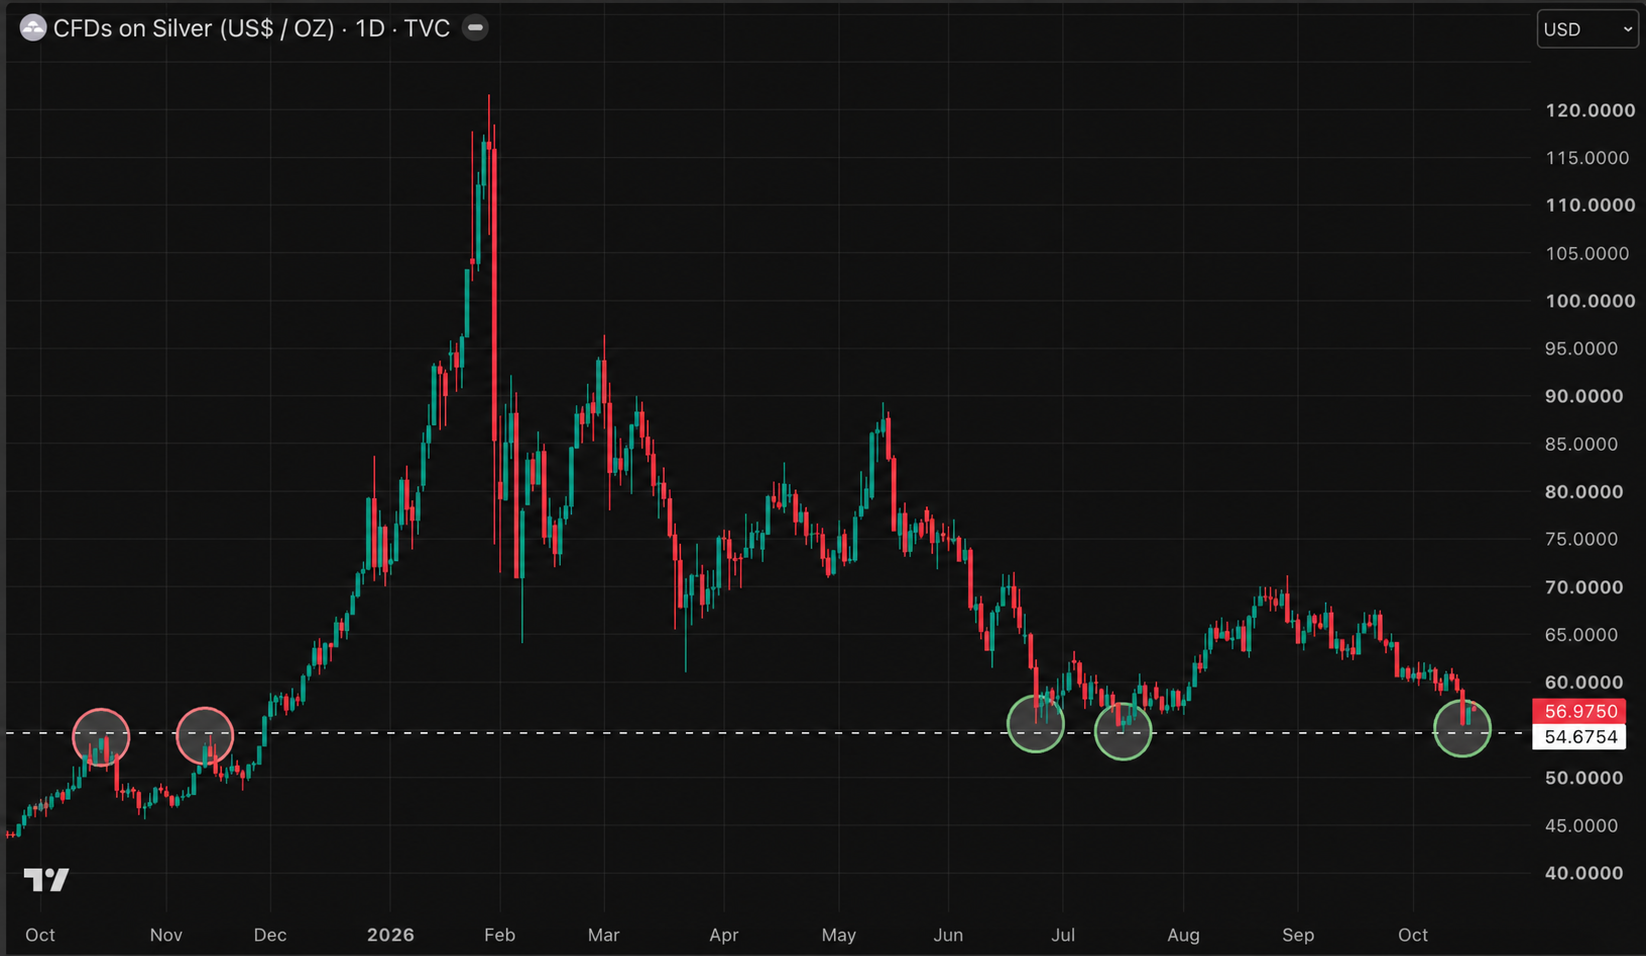
Die kräftige Korrektur bei Silber verdient es, ernst genommen zu werden. Letztlich kann niemand ausschließen, dass der Preis kurzfristig weiter fällt. Dennoch scheint es um dieses Niveau herum viel Unterstützung vom Markt zu geben.
Im Jahr 2025 bildete das aktuelle Kursniveau noch einen Widerstand für Silber. 2026 scheint es dagegen eine Unterstützung zu sein.
Darüber hinaus bleiben die Argumente für den langfristigen Kauf von Silber bestehen. Silber wird von der Chiprevolution profitieren, während die wachsende Schuldenproblematik die Wahrscheinlichkeit künftiger geldpolitischer Impulse erhöht.
Darin liegt das Paradoxon. Die Umstände, die Silber heute unter Druck setzen, könnten letztlich die Grundlage für eine neue Rally legen, angetrieben von monetärer und industrieller Nachfrage gleichermaßen.
Der Silberpreis ist seit Januar um mehr als 50 % gefallen. Erfahren Sie, warum Silber stärker fällt als Gold und was das für die Aussichten bedeutet.
Thom Derks schreibt für GoldRepublic über Gold, Makroökonomie und Geopolitik. Er studierte Rechtswissenschaften in Leiden und Wirtschaft in Amsterdam. Seine persönliche Faszination für Knappheit und Werterhalt durch Bitcoin und Gold führte ihn in die Welt des Finanzjournalismus. Mit seinem eigenen Newsletter De Geldpers auf Substack erreicht er über 5.800 Abonnenten mit Analysen zu Märkten, Geopolitik und dem Währungssystem.