

Crisis de deuda francesa: el argumento decisivo a favor del oro
«Hay décadas en las que no ocurre nada, y hay semanas en las que ocurren décadas.» Así habló en su día el revolucionario ruso Vladimir Lenin.
Esa afirmación puede aplicarse, en cierto sentido, también a los mercados mundiales de bonos. Aunque el mercado de bonos en su conjunto es entre dos y tres veces mayor que todo el mercado de acciones, los bonos del Estado son, para muchos inversores, normalmente la categoría de inversión más aburrida.
Normalmente, porque hay momentos en que de repente se vuelven muy importantes. Momentos en los que cambian la historia del mundo. Eso puede sonar exagerado, pero la historia demuestra que los mercados de bonos pueden incluso derribar gobiernos:
- Italia (2011): la rentabilidad de los bonos del Estado italianos se disparó y el diferencial con Alemania pasó en pocos meses de aproximadamente 2 a 5 puntos porcentuales. La presión financiera acabó siendo tan grande que el primer ministro Silvio Berlusconi presentó su dimisión en noviembre de 2011.
- Italia (2019): de nuevo, el mercado de bonos provocó tensiones políticas. El diferencial con Alemania rondaba los 2 puntos porcentuales cuando el primer ministro Giuseppe Conte anunció su dimisión en agosto, tras romperse su coalición de gobierno.
- Reino Unido (2022): la primera ministra británica Liz Truss presentó planes de fuertes rebajas fiscales sin una financiación clara. Los inversores perdieron la confianza, los bonos del Estado británicos se vendieron en masa y las rentabilidades se dispararon. El Banco de Inglaterra tuvo que intervenir para evitar una crisis financiera. Tras solo 44 días, Truss anunció su salida.
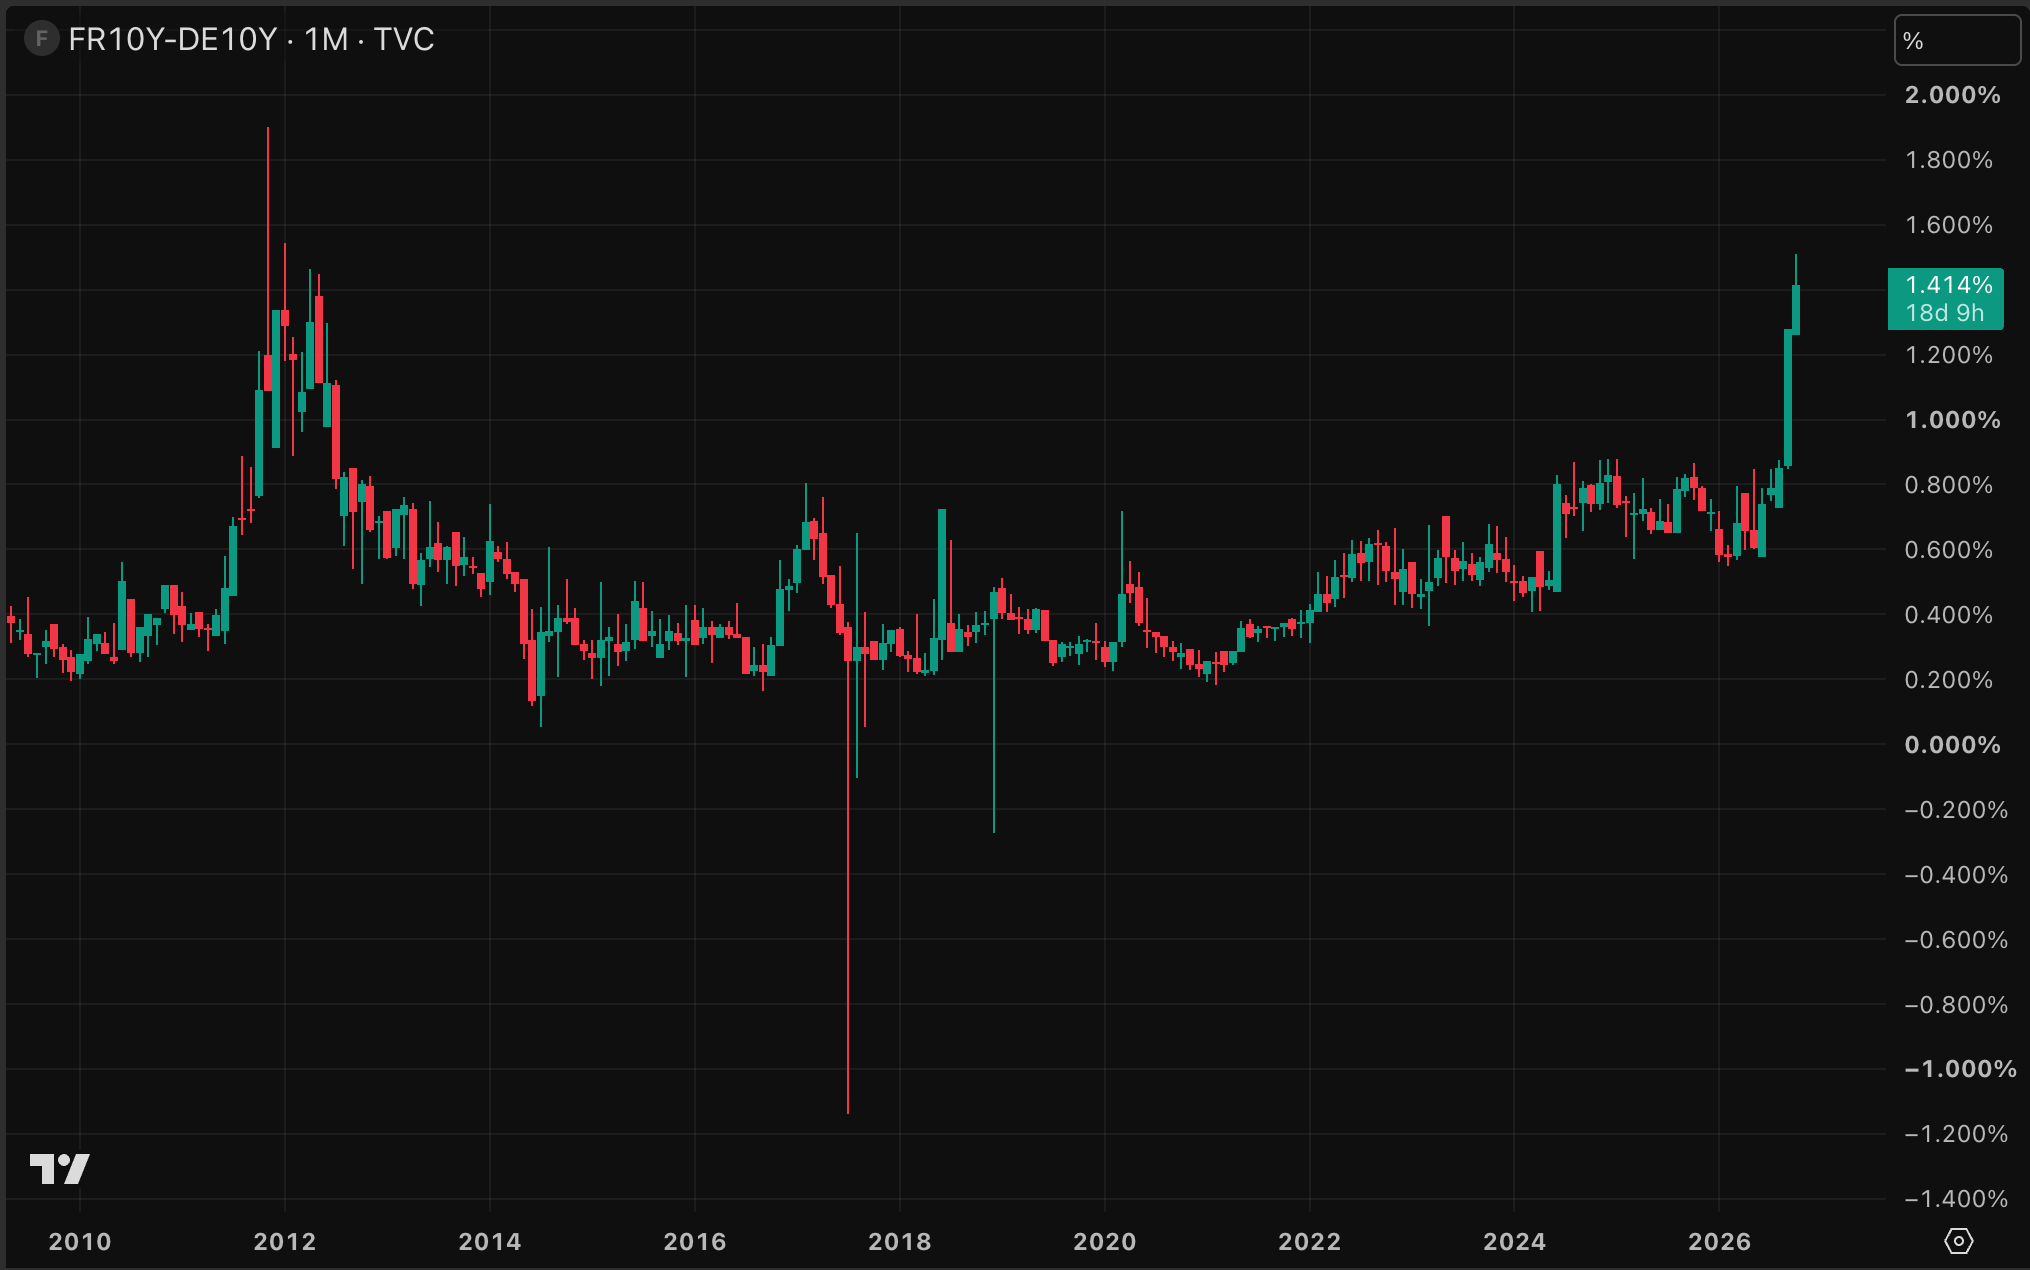
En este momento, Francia está perdiendo el control de su mercado de bonos. El diferencial con Alemania es actualmente de 1,414 puntos porcentuales. El nivel más alto desde la crisis del euro de 2012.
Si la rentabilidad de los bonos franceses se mantiene en el nivel actual durante los próximos diez años, la situación amenaza con empeorar. Incluso si la economía francesa crece un 3 por ciento anual y el déficit presupuestario se estabiliza en el 5 por ciento del PIB, los costes anuales de intereses podrían ascender a nada menos que 200.000 millones de euros. Casi tres veces más que ahora.
¿Cómo es posible? Francia no solo tiene que endeudarse más para financiar su déficit presupuestario, sino también sustituir la deuda existente cuando vence. Eso ocurre con los tipos actuales, mucho más altos. Como consecuencia, el tipo medio de la deuda pública total va aumentando gradualmente.
En este escenario, los costes de intereses suben hasta aproximadamente el 5 por ciento del PIB, más del doble que ahora. Eso significa que una parte cada vez mayor de la economía francesa se necesita solo para pagar los intereses de la deuda pública. Dinero que el Estado ya no puede gastar en, por ejemplo, educación, sanidad e infraestructuras.
Y ahí reside el peligro para Europa. En algún momento, la presión sobre las finanzas públicas francesas puede hacerse tan grande que inversores y políticos miren al Banco Central Europeo (BCE) en busca de una solución.
El BCE dispone de instrumentos para intervenir en el mercado de bonos, aunque están sujetos a condiciones. Pero justamente ahí la cosa se vuelve interesante para los inversores en oro. Porque si los bancos centrales se ven obligados a respaldar los mercados de bonos, eso puede poner bajo presión la confianza en los bonos del Estado y, en última instancia, también en el sistema monetario.
El punto en el que los banqueros centrales tienen que intervenir para estabilizar la situación se acerca cada vez más. Precisamente eso constituye una parte importante de los argumentos a favor de invertir en oro y plata. La escasez natural de los metales preciosos puede verse como un seguro o una protección frente a la devaluación del dinero.
Además, con el oro y la plata físicos no existe riesgo de contraparte. Simplemente lo posee. No depende de la salud financiera de un gobierno o de una empresa. Existe. Y protege.
Nota: en este artículo no escribimos que exista una crisis de deuda aguda en Francia. Eso no quita que la situación empiece a ser cada vez más preocupante.
La deuda pública y la rentabilidad de los bonos de Francia suben. ¿Cuáles son los riesgos para Europa y por qué puede esto reforzar los argumentos a favor del oro?
Thom Derks escribe para GoldRepublic sobre oro, macroeconomía y geopolítica. Estudió Derecho en Leiden y Economía en Ámsterdam. Su fascinación personal por la escasez y el almacenamiento de valor a través del bitcoin y del oro lo llevó al mundo del periodismo financiero. A través de su propio boletín De Geldpers en Substack, llega a más de 5.800 suscriptores con análisis sobre mercados, geopolítica y el sistema monetario.