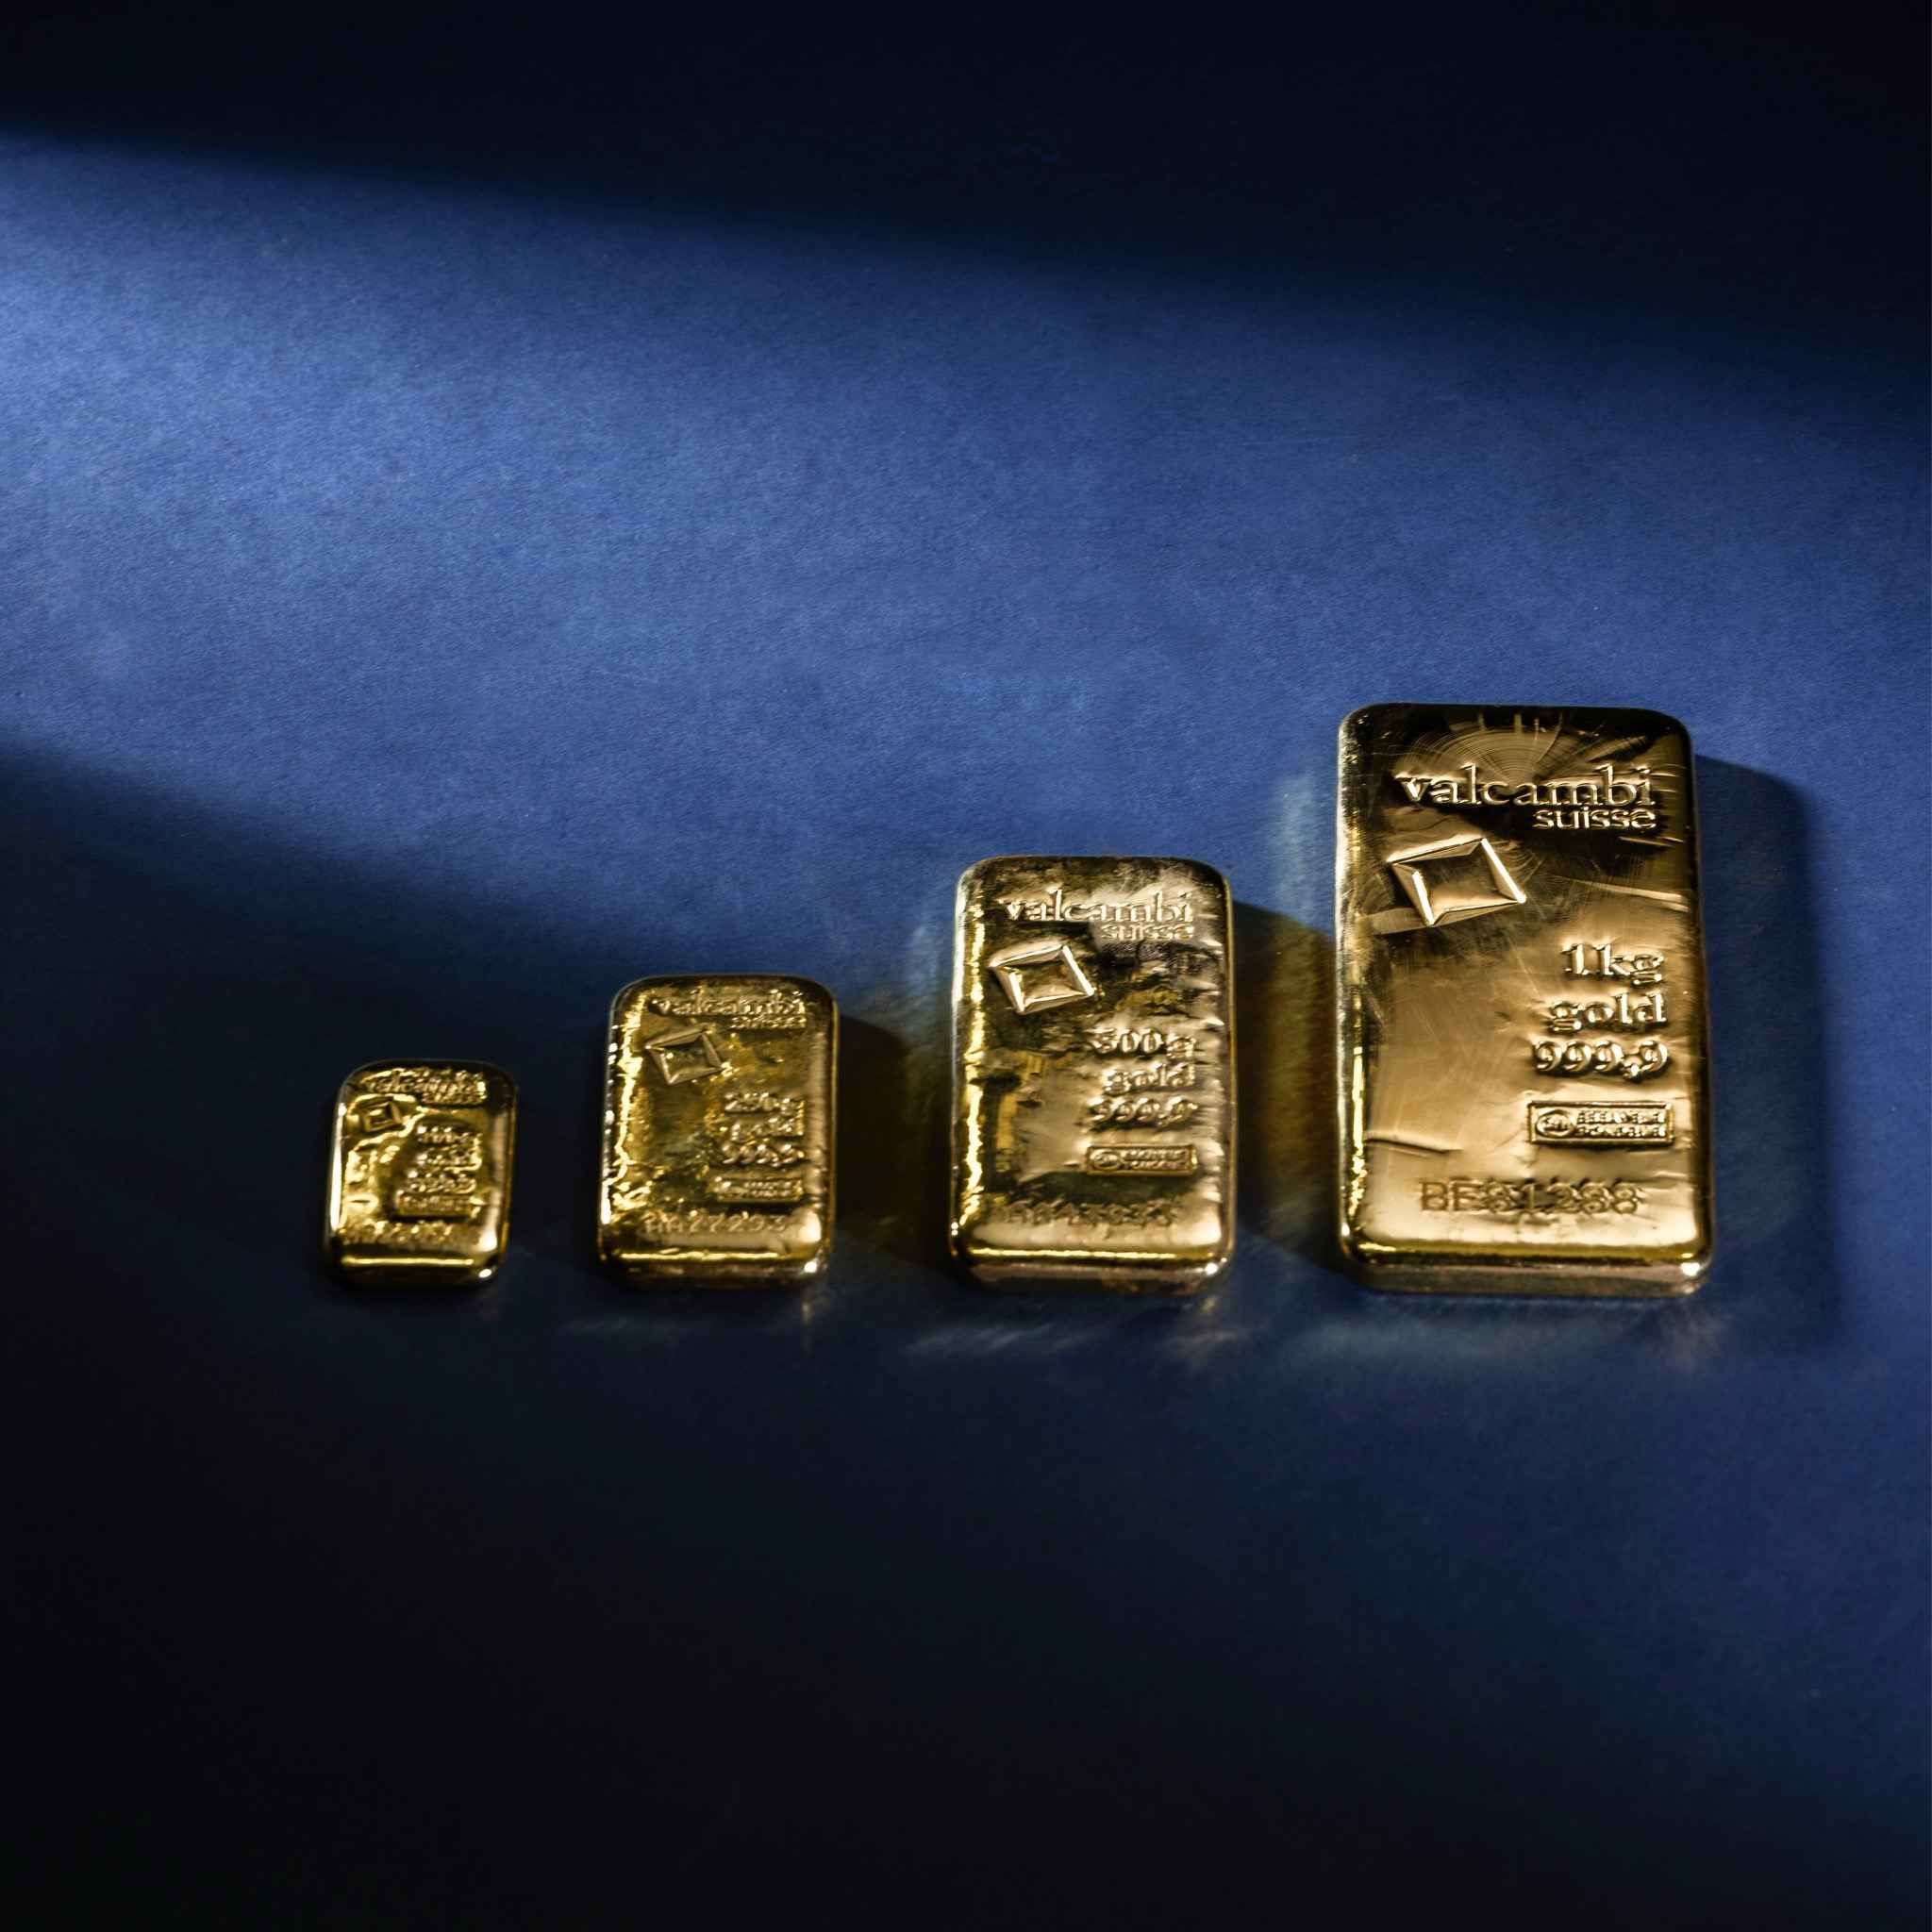


Goud werd 125% duurder, maar de productie stijgt bijna niet
In de meeste markten zijn prijs en productie met elkaar verbonden. Wordt olie duurder? Dan loont het om meer te boren. Stijgt de prijs van koper? Dan worden projecten die eerder niet rendabel waren ineens interessant. Producenten investeren, de productie stijgt en uiteindelijk komt er meer aanbod op de markt.
Bij goud zou je precies hetzelfde verwachten. Begin 2023 kostte een troy ounce goud ongeveer 1.835 dollar. Inmiddels ligt de prijs rond de 4.140 dollar. Dat betekent dat de goudprijs in minder dan vier jaar tijd met ongeveer 125 procent is gestegen.
Je zou denken dat goudmijnen daar massaal op reageren. Maar dat gebeurt nauwelijks.
In 2024 lag de wereldwijde goudproductie rond 3.645 ton. Een jaar later kwam daar slechts een paar procent bij. En in de eerste helft van 2026 steeg de productie opnieuw maar 3 procent ten opzichte van een jaar eerder.
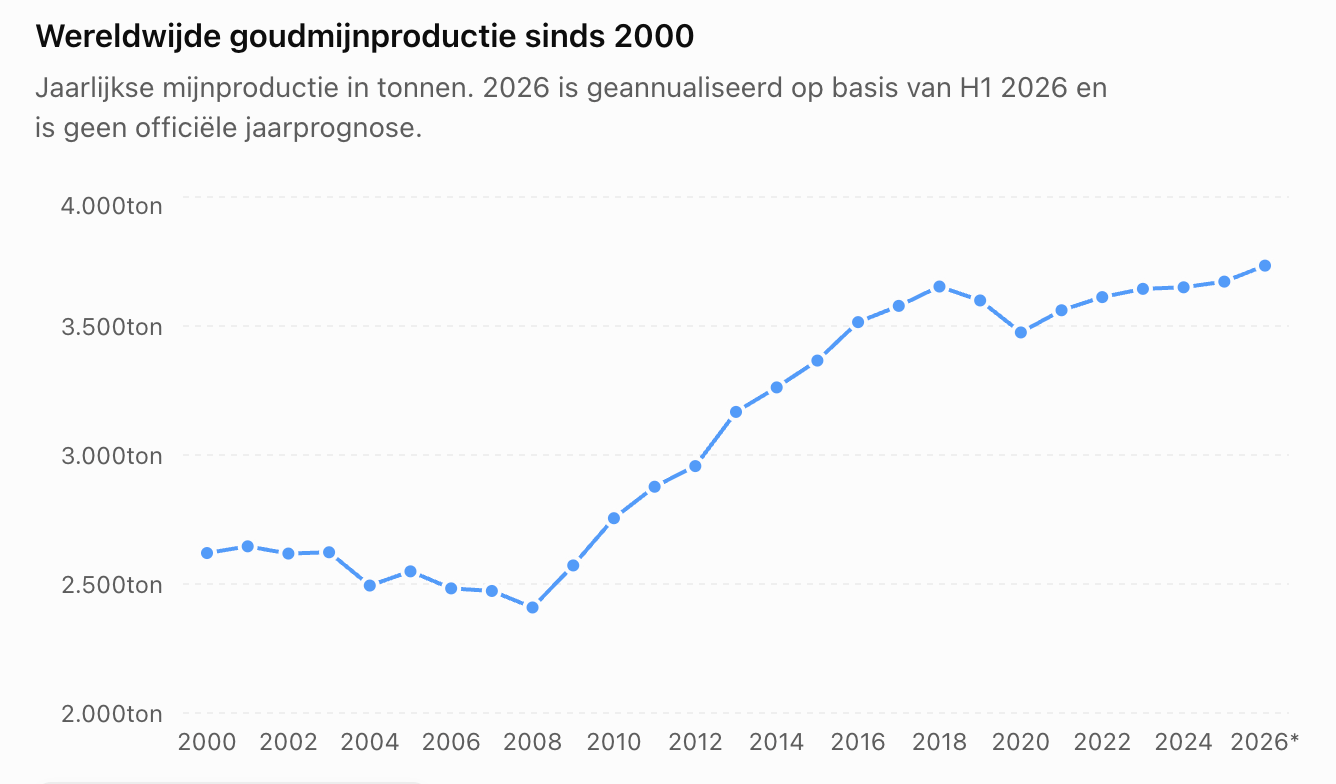
In de bovenstaande grafiek zien we dat de goudproductie tot ongeveer 2018 behoorlijk sterk steeg. Van ongeveer 2.620 ton in 2000, naar 3.650 ton in 2018. Een toename van bijna 40 procent. Sindsdien zien we echter amper groei. Voor 2025 rapporteerde de World Gold Council bijvoorbeeld 3.672 ton. Dat is in zeven jaar tijd praktisch stilstand.
De goudprijs is dus fors gestegen de afgelopen jaren, terwijl de wereld nauwelijks meer goud produceert dan in 2018.
Waarom verhogen goudmijnen de productie niet?
De belangrijkste reden daarvoor is dat een goudmijn geen fabriek is waarvan je de productielijn even sneller kunt laten draaien. Voordat ergens goud uit de grond komt, moet er een hoop gebeuren.
Ten eerste moet er een goudvoorraad in de grond gevonden worden die groot en rijk genoeg is om winstgevend te winnen. Niet iedere plek waar goud wordt gevonden is automatisch geschikt voor een mijn. Er moet genoeg goud aanwezig zijn. De concentratie moet hoog genoeg zijn en de winningskosten moeten laag genoeg blijven.
Daarna moet besloten worden hoe de mijn wordt gebouwd en welke infrastructuur nodig is. Vervolgens begint vaak het lastigste gedeelte, namelijk de vergunningen.
Volgens de World Gold Council kan tussen de ontdekking van een goudvoorraad en de daadwerkelijke productie 10 tot 20 jaar zitten. Bovendien groeit slechts een heel klein deel van alle onderzochte locaties uiteindelijk uit tot een producerende mijn.
Een goudprijs van 4.000 dollar kan een nieuw project dus ineens financieel aantrekkelijk maken. Maar daarmee staat die mijn er morgen nog niet. Daar kunnen tien jaar of langer overheen gaan.
Daar komt nog eens bij dat de 10-jaarsrente op de Amerikaanse obligatiemarkt momenteel ruim boven de 5 procent ligt. Ook de financiering van dit soort projecten is momenteel dus niet aantrekkelijk. Terwijl een periode van 10 jaar überhaupt al veel onzekerheid met zich meebrengt.
Het aanbod van goud reageert amper op prijs
Daarmee komen we terug bij die interessante ontwikkeling. Een goudprijs die met ruim 100 procent stijgt, zou normaal een explosie van nieuw aanbod moeten veroorzaken. Maar bij goud werkt dat mechanisme extreem langzaam.
In het tweede kwartaal van 2026 steeg de wereldwijde mijnproductie met slechts 2 procent op jaarbasis, naar ongeveer 966 ton. Zelfs met recordprijzen blijft de groei dus beperkt.
Het is uiteraard niet zo dat een hogere goudprijs helemaal geen effect heeft. Mijnen worden daardoor winstgevender. Bedrijven investeren meer. Projecten die eerder niet interessant waren kunnen alsnog ontwikkeld worden.
Maar dat aanbod komt met een enorme vertraging. Dat is ook waarom bestaande goudmijnen ineens zo waardevol zijn. Afgelopen week deed Gold Fields nog een overnamebod van ruim 27 miljard dollar op zijn Australische concurrent in de goudmijnwereld Northern Star. Dat bod werd afgewezen.
Deze bijzondere relatie tussen prijs en productie maakt goud een unieke asset.
De goudprijs steeg sinds 2023 met 125%. Toch groeit de wereldwijde goudproductie nauwelijks. Waarom reageren goudmijnen zo traag op hogere prijzen?
Thom Derks schrijft voor GoldRepublic over goud, macro-economie en geopolitiek. Hij studeerde Rechten in Leiden en Economie in Amsterdam. Zijn persoonlijke fascinatie voor schaarste en waardeopslag via bitcoin én goud bracht hem naar de wereld van financiële journalistiek. Via zijn eigen nieuwsbrief De Geldpers op Substack bereikt hij meer dan 5.800 abonnees met analyses over markten, geopolitiek en het monetaire systeem.